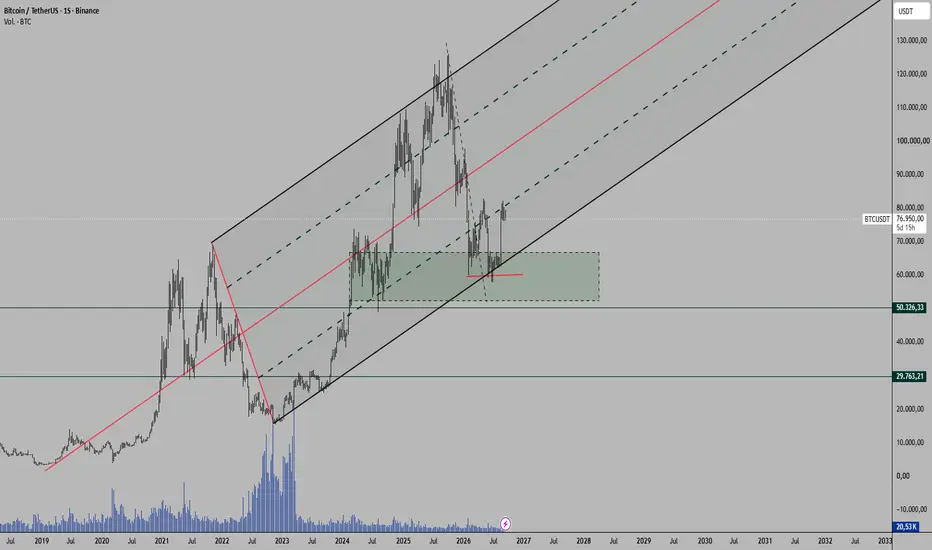
Apalancamiento y gestión de riesgo: Manual Práctico
El comercio existe desde hace miles de años al igual que los tipos con pocos recursos. Por eso nació el crédito. Si necesitabas financiar una expedición, te endeudabas; si querías expandir un negocio, te endeudabas; si tenías fe en que una inversión saldría a pedir de boca, pues te endeudabas… Los préstamos produjeron grandes épocas de florecimiento económico, y también incubó las mayores crisis, como el Crack del 29.
En el pasado, el capital de los prestamistas corría cierto riesgo. Una mala cosecha, guerra, catástrofe o monarca endogámico, podían arruinarlo todo; pero con el paso del tiempo los mecanismos se fueron desarrollando, y desde el siglo XIX el apalancamiento se convirtió en un negocio redondo para los "intermediarios". Ellos jamás perderán y al inversor promedio le quemarán su capital.
¿Qué es el apalancamiento en los mercados financieros?
El apalancamiento es, en esencia, un préstamo. Afirmar que "a mayor apalancamiento, mayores ganancias y mayores pérdidas" sería repetir el cliché habitual de los gurús antes de enviar a sus aprendices al matadero. Para entender lo que ocurre en realidad, nos apoyaremos en la lógica del mercado y usaremos a mi amigo Juan como ratón de laboratorio.
Juan vio quince veces El lobo de Wall Street y desea ganarse la vida honradamente como inversor. El problema es que solo tiene $100. Por muy seguro que esté de su análisis, al contar con tan poco capital, sus ganancias absolutas serán mínimas. Mientras un inversor bien capitalizado ve un 20% de rendimiento como una oportunidad de oro, para Juan un 20% sobre $100 representa apenas $20. Imaginen esperar semanas (o meses) para ganar tan poco.
Las plataformas (especialmente en el sector cripto) ofrecen la "solución" para perfiles como el de Juan: el apalancamiento. Gracias a este mecanismo, los inversores minoristas pueden multiplicar su capital mediante préstamos y convertir sus $100 en $1,000, $10,000 o más. El cielo es el límite y más si es criptográfico y desregulado.
Lo que Juan ignora es que a mayor préstamo, mayores serán las comisiones y, sobre todo, mayor será la probabilidad de perder todo su dinero. Por ejemplo, si Juan apalanca sus $100 a 10x, entra al mercado controlando una posición de $1,000 ($100 ×10). A esto también se le conoce como operar con un margen del 10%, ya que su capital propio solo cubre una décima parte de la operación (los $900 restantes son prestados).
Al apalancarse a 10x, Juan respalda una posición de $1,000 con tan solo $100 propios. Si el mercado se mueve en su contra, bastará una ligera fluctuación del 10% para quemar la totalidad de su capital. Tanto el porcentaje de ganancias como el de pérdidas se calculan sobre el total de la posición ($1,000), pero las pérdidas no las asume el intermediario con el dinero prestado, sino Juan con sus $100.
Para colmo, como Juan es un inversor desinformado (como la mayoría), no solo usará el apalancamiento de forma "autodidacta", sino que colocará un Stop Loss (SL) que reducirá aún más sus probabilidades de éxito. Si fija un SL del 20% sobre su margen de $100 (arriesgando $20), lo que realmente estará haciendo es dar al precio del activo un margen de respiración de apenas un 2% sobre la posición de $1,000. Asumir ese nivel de exposición con un margen tan estrecho frente al ruido habitual del mercado es más ineficiente que buscar salud financiera en un casino.
Como pueden apreciar, intentar duplicar el capital de un solo golpe suele ser un pésimo negocio. El mercado se mueve mediante impulsos y retrocesos, y en marcos temporales menores la volatilidad y el impacto de la manipulación se multiplican (prueben los sistemas de código abierto que he regalado a la comunidad en diferentes temporalidades y sabrán de lo que hablo).
¿Por qué creen que se venden tanto los cursos de scalping y existe esa publicidad agresiva de "Corre y hazte rico por solo $20, $30, $100 o $200"? Si la industria promocionara el crecimiento consistente a largo plazo, el negocio de vender cursos milagrosos, canales de señales, indicadores de moda y suscripciones se desmoronaría. Pero no pretendamos cambiar el mundo…
Mejor veamos formas eficientes de utilizar el apalancamiento bajo distintos enfoques. Pero antes, aclaremos dos conceptos fundamentales: el ratio riesgo-beneficio y el Stop Loss.
Ratio Riesgo-Beneficio
Es una herramienta para medir la relación entre lo que arriesgamos y lo que pretendemos ganar en una operación:
• Ratio 1:1: Por cada unidad de riesgo, buscamos una unidad de beneficio. Si arriesgamos $10, buscamos ganar $10; si arriesgamos $100, buscamos ganar $100.
• Ratio 1:2: Por cada unidad de riesgo, buscamos dos unidades de beneficio. Si arriesgamos $10, buscamos ganar $20; si arriesgamos $100, buscamos ganar $200. Stop Loss (SL)
El Stop Loss o límite de pérdidas es una orden automática programada en la plataforma para cerrar una posición cuando el precio alcanza un nivel determinado. Sirve para acotar el riesgo. Por ejemplo, si abrimos una posición de $1,000 pero solo estamos dispuestos a perder $300, colocamos el SL en el nivel de precio exacto donde la pérdida no supere esa cifra. De este modo, protegemos el 70% restante de nuestro capital.
1. Apalancamiento con ratio riesgo-beneficio 1:1 (sin usar Stop Loss)
En este escenario, Juan expone la totalidad de sus $100 a que su análisis es correcto. Al no utilizar una orden de Stop Loss (SL), busca ganar exactamente la misma cantidad que arriesga ($100).
Para lograrlo, primero mide con la herramienta de rango de precio en TradingView qué porcentaje de desplazamiento o volatilidad existe desde su precio de entrada hasta su precio objetivo (como pueden ver en pantalla, es muy sencillo determinar este valor). Supongamos que hay un 20% de desplazamiento objetivo; Juan aplicaría la siguiente fórmula:
Apalancamiento=Capital a arriesgar (100% de la cuenta) / % de desplazamiento al objetivo
Sustituyendo los datos:
Apalancamiento=(100%)/(20%)=5x
Esto significa que si Juan invierte sus $100 con un apalancamiento de 5x, estará controlando una posición total de $500 ($100 ×5). Si el activo sube un 20% como proyectó, obtendrá un beneficio del 20% sobre $500, es decir, $100 de ganancia (duplicando su margen inicial).
Sin embargo, al no usar SL, su punto de liquidación queda fijado en la caída equivalente: si el precio retrocede un 20%, la posición de $500 perderá $100 y Juan perderá la totalidad de su capital.
https://www.tradingview.com/x/lhMM4e1T/
2. Apalancamiento basado en el precio de liquidación
En este otro ejemplo, Juan vuelve a arriesgar sus $100 sin colocar un Stop Loss explícito. Quiere potenciar sus ganancias, pero esta vez priorizando la supervivencia: en lugar de forzar un ratio riesgo-beneficio 1:1, calculará el apalancamiento necesario para dejar su precio de liquidación lo bastante alejado como para absorber la volatilidad del mercado.
Mirando el gráfico, Juan determina que es extremadamente improbable que el precio caiga un 30% desde su punto de entrada. Para calcular el apalancamiento máximo que se puede permitir sin que lo liquiden antes de ese nivel, aplica la misma lógica:
Apalancamiento máximo = 100% / % de caída donde aceptaremos ser liquidados
Apalancamiento máximo=100%/30% =3.33
Juan redondea hacia abajo a 3x para operar sobre seguro. Al reducir el apalancamiento a 3x, el precio de liquidación se aleja aún más: el activo tendría que caer un 33.3% para que el bróker cierre su posición por falta de margen.
Estamos ante un uso mucho más sensato del apalancamiento. Al operar a 3x sobre una proyección del 20% de subida, Juan ganaría $60 (el 20% de $300). A cambio, le concede al mercado un margen de caída del 33.3% antes de ser eliminado, un escenario que su análisis previo consideraba improbable.
https://www.tradingview.com/x/zYNUW0qn/
3. Uso del apalancamiento con Stop Loss (SL)
Caso A En este escenario, Juan no está dispuesto a arriesgar la totalidad de sus $100. Solo desea exponer un 20% de su capital ($20 de pérdida máxima en caso de que la operación salga mal). Esto requiere, de forma obligatoria, el uso de un Stop Loss.
¿Qué es lo primero que debe hacer?
Lo primero es definir la ubicación técnica donde el Stop Loss será establecido. Juan debe identificar en qué nivel invalida su análisis de mercado.
Tras analizar el gráfico, Juan determina que su operación fallará del precio de BTCUSD caer a los $53,250. Al marcar ese nivel como su punto de invalidación, acaba de definir el precio exacto en el que aceptará asumir su pérdida de $20.
¿Cómo calcular el apalancamiento permitido en función del riesgo asumido?
Para no arriesgar más del 20% de su margen ($20), Juan debe relacionar su riesgo objetivo con la distancia porcentual que separa su precio de entrada del Stop Loss:
Apalancamiento permitido= % de capital dispuesto a arriesgar/ % de distancia al Stop Loss
Supongamos que la distancia entre su precio de entrada y los $53,250 representa una caída del 17% en el activo subyacente. Aplicando la fórmula:
Apalancamiento permitido= 20%/ 17%≈1.18
Resultado: Juan solo puede aceptar 1x. Esto significa que para respetar su gestión de riesgo y perder únicamente $20 si el precio alcanza los $53,250, Juan no debe apalancarse.
Si Juan desea mantener la seguridad de arriesgar solo el 20% de su capital con un Stop Loss (17% de caída del activo), debe programar su orden de venta en los $53,250 a 1x.
https://www.tradingview.com/x/eBURWDyU/
Caso B
Supongamos ahora un segundo escenario en el que la estructura del gráfico ofrece un nivel de invalidación más cercano, ubicado en los $58,120. En este caso, la distancia entre el precio de entrada y el Stop Loss es de tan solo el 10%.
Aplicando la misma fórmula de gestión de riesgo:
Apalancamiento permitido= % de capital dispuesto a arriesgar/ % de distancia al Stop Loss
Apalancamiento permitido= 20% / 10%= 2
• Resultado: El cálculo permite a Juan utilizar un apalancamiento de 2x.
Al apalancarse a 2x, Juan entra al mercado con $200 ($100 suyos y $100 prestados). Si el precio cae un 10% hasta los $58,120 y salta su Stop Loss, su posición de $200 perderá un 10%, lo que equivale a exactamente $20 de pérdida, respetando su límite de riesgo. Sin embargo, si el precio sube un 20%, Juan ganará $40 (20% de $200).
https://www.tradingview.com/x/bWQK3He9/
Cuarto ejemplo: Operar sin apalancamiento
Para este último escenario, un Juan más experimentado nos comenta que operar sin apalancamiento es la forma más segura y consistente de invertir, ya que elimina el riesgo de liquidación por margen.
Sin embargo, si el objetivo de Juan es vivir del mercado, sabe que esta vía exige, de forma obligatoria, un volumen de capital elevado. Al no usar apalancamiento, los rendimientos porcentuales del mercado se traducen directamente en dólares reales sin multiplicadores. Si el capital es pequeño, las ganancias absolutas serán insignificantes para cubrir el coste de vida.
En este escenario, las únicas dos formas en las que Juan podría perder la totalidad de su dinero son:
1. Por decisión propia: Cerrando la posición manualmente en pérdidas. 2. Por quiebra, adquisición desfavorable o colapso de la acción o activo (Si Juan no diversifica): Si la empresa se declara en bancarrota (acciones), si el proyecto cae a $0 (cripto/tokens), o si quiebra el emisor/custodio que respalda el instrumento (commodities). Los riesgos de gestión que Juan debe afrontar
A pesar de no tener riesgo de liquidación, operar sin apalancamiento exige gestionar el riesgo de tiempo y liquidez. Una mala decisión de entrada puede mantener su dinero bloqueado durante meses o años en pérdidas antes de poder salir en tablas. Mientras su capital esté atrapado, Juan no podrá aprovechar otras grandes oportunidades que el mercado ofrezca; para evitar que una sola posición congelada paralice(o destruya) todo su patrimonio, Juan debe diversificar su capital entre distintos activos.
Esta forma de gestión de capital también tiene diversas formas de ejecutarse, pero sobre estos trucos de inversión les hablaré en otro momento.